

〜 PPM(Project Portfolio Management)における合理的な意思決定の考え方 〜
はじめに
先日、プロジェクト・ポートフォリオマネジメント(PPM)の企業研修を実施した際、参加者の方から次のようなご質問をいただきました。
「プロジェクトの途中で、継続・見直し・中止を判断する際、それまでに投資したサンクコストはどのように考えればよいのでしょうか?」
実際のビジネスにおいて、プロジェクトの途中で環境や状況が変化し、当初の計画を見直さなければならないことは珍しくありません。特に、多額の投資や長期間にわたる開発を進めてきたプロジェクトほど、中止の判断は難しくなります。
今回は、こうした意思決定における「サンクコスト」の考え方と、PPMの観点から重要となる判断のポイントについて解説します。
1. サンクコスト(埋没費用)とは?
サンクコスト(Sunk Cost)とは、すでに支出され、今後どのような意思決定をしても回収できない費用のことです。
例えば、新製品開発プロジェクトにこれまで3億円を投資していたとします。開発途中で市場環境が変化し、今後も開発を継続すべきか、中止すべきかを判断する場面を考えてみましょう。
このとき、「すでに3億円も投資したのだから、今さら中止するわけにはいかない」
と考えてしまうことがあります。しかし、プロジェクトを継続しても中止しても、すでに投資して回収できなくなった3億円が戻ってくるわけではありません。このように、過去の投資にとらわれて合理的な判断ができなくなることを「サンクコストの罠(Sunk Cost Fallacy)」と呼びます。
したがって、経済合理性の観点からは、プロジェクトの継続・中止を判断する際に、過去の回収不能な投資額を判断基準に含めないことが基本となります。
2. プロジェクトの継続・中止は何を基準に判断するのか?
プロジェクトの継続・中止を判断する際には、経営戦略との整合性や実現可能性、リスクなど、さまざまな観点から評価する必要があります。では、経済的な合理性の観点では、何を基準に判断すべきでしょうか。
基本となるのは、今後必要となるコストと、今後期待できる価値を比較することです。先ほどの新製品開発プロジェクトを例に考えてみます。
- これまでの投資額:3億円(サンクコスト)
- 開発完了までに必要な追加投資:2億円
- 開発完了後に期待される将来キャッシュフローの現在価値:4億円
この場合、プロジェクトを継続することによって期待される増分NPVは、4億円 − 2億円 = +2億円 となります。
NPV(Net Present Value:正味現在価値)とは、将来得られるキャッシュフローを現在価値に換算し、投資額などを差し引いたものです。(本事例では、説明を簡単にするため、将来のキャッシュフローと今後の投資額は、適切な割引率を用いて現在価値に換算済みのものとしています)
ここで算出した「増分NPV」は、これまでの投資額を除外し、現時点からプロジェクトを継続する場合の将来キャッシュフローに基づいて算出したものです。
過去の投資額3億円を加えて「総投資額5億円に対して価値が4億円だから中止すべき」と判断するのは、適切ではありません。過去の3億円は、今後の意思決定によって変えることのできない費用だからです。
一方、継続によって今後2億円の増分NPVが期待できるのであれば、プロジェクト単体の経済性としては、継続する合理性があると考えられます。(ただし、実際には中止に伴う費用、設備などの売却・転用価値、開発リスクなども考慮する必要があります)
重要なのは、過去にいくら投資したかではなく、これからどのような価値を生み出せるかという視点です。
3. PPMでは「機会費用」も考慮する
ここまでは、個々のプロジェクトの継続・中止について考えてきました。しかし、PPMの観点では、さらに重要な視点があります。
それは、限られた経営資源を、どのプロジェクトに配分することが企業全体の価値を最大化するのかという考え方です。
例えば、先ほどのプロジェクトを継続する代わりに、同じ2億円の予算と人的リソースを別の新規プロジェクトに投入できるとします。それぞれの増分NPVを比較すると、次のようになります。
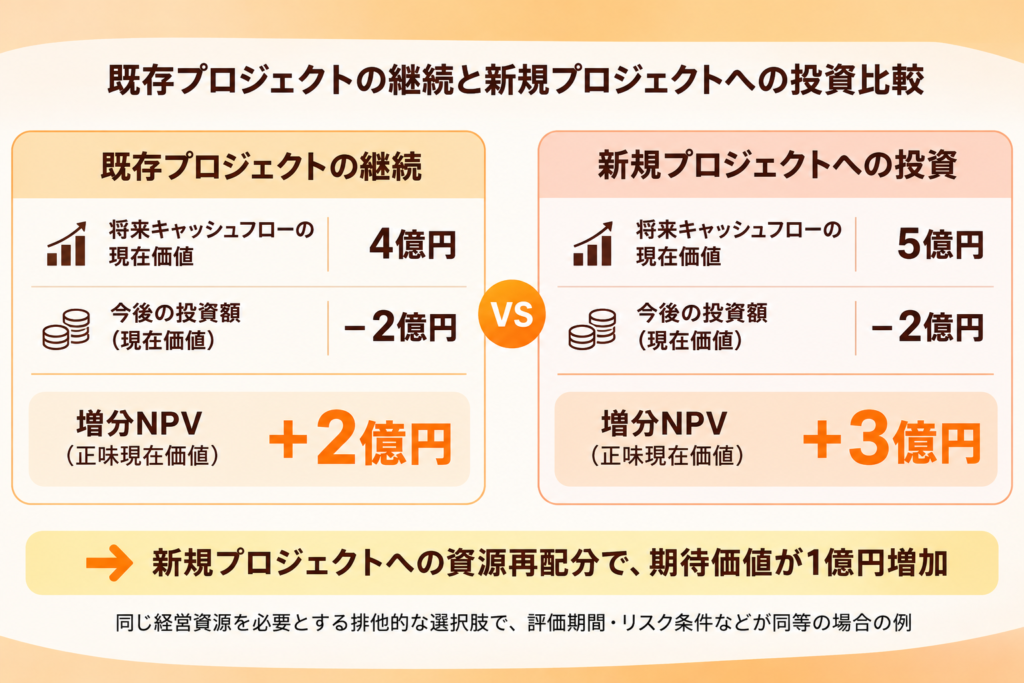
評価期間・リスク条件などが同等で、どちらか一方しか実施できないものとして記載)
この場合、既存プロジェクトを継続することにも経済的な合理性がありますが、新規プロジェクトへ資源を配分した方が、より大きな価値を創出できる可能性があります。
ここで重要になるのが「機会費用(Opportunity Cost)」です。
機会費用とは、ある選択肢を採用することで、選ばなかった別の選択肢から得られたはずの価値を失うことを意味します。今回の例では、既存プロジェクトを継続することで、より大きな増分NPVが期待できる新規プロジェクトへの投資機会を失うことになります。
PPMでは、こうした機会費用も意識しながら、複数のプロジェクトを比較し、優先順位付けや資源配分の最適化を行います。もちろん、実際のPPMではNPVだけで判断するわけではありません。経営戦略との整合性、プロジェクトの重要性、実現可能性、リスク、リソースの制約なども考慮する必要があります。
つまり、個々のプロジェクトにとって最適な判断が、必ずしも企業全体にとって最適とは限らないのです。これが、PPMにおける「個別最適から全体最適へ」という重要な考え方につながります。
4. サンクコストを考慮しないことと、過去の実績を無視することは異なる
ここで、一つ留意しておきたい点があります。サンクコストを意思決定に含めないということは、過去のプロジェクト実績や投資の成果をすべて無視するという意味ではありません。
例えば、これまでの開発によって得られた技術や知的財産、設備などに売却・転用価値がある場合、その価値は判断に含める必要があります。また、過去の開発で得られた知見によって、今後の成功確率や開発リスクをより正確に評価できる場合もあります。さらに、プロジェクトを中止することで違約金や撤退費用が発生する場合には、これらも今後発生するコストとして考慮しなければなりません。
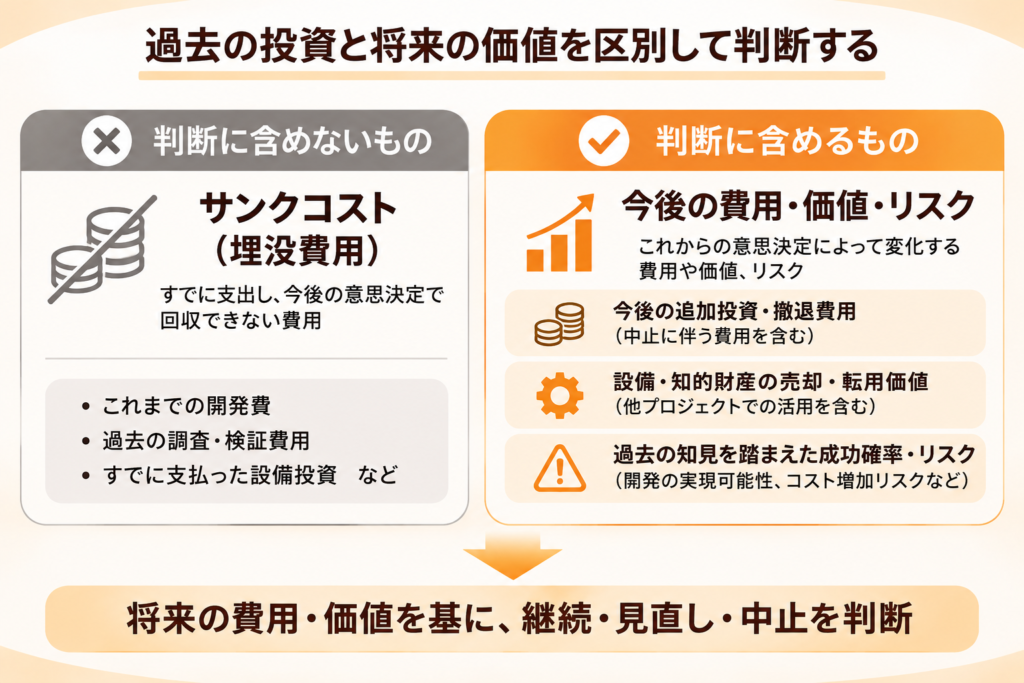
したがって、重要なのは、すでに回収不能となった費用と、今後の意思決定によって変化する費用・価値を区別することです。
5. まとめ:プロジェクトの中止は、必ずしも失敗ではない
プロジェクトを途中で中止することに対して、「これまでの投資が無駄になる」「プロジェクトが失敗した」といった否定的な印象を持つことがあるかもしれません。
しかし、企業を取り巻く環境や経営戦略は常に変化しています。プロジェクト開始時には適切だった投資判断も、状況の変化によって見直す必要が生じることがあります。そのような場合に、過去の投資にとらわれてプロジェクトを継続することは、さらなる経営資源の浪費につながる可能性があります。
PPMでは、個々のプロジェクトの進捗や成果を監視するとともに、戦略との整合性や期待される価値を継続的に評価し、必要に応じてプロジェクトの継続・変更・中止を判断します。そして、そこで解放された経営資源を、より価値の高いプロジェクトへ再配分することも重要な役割です。
プロジェクトの中止は、必ずしも失敗ではありません。企業全体の価値を最大化するための、合理的な意思決定となり得るのです。
過去にいくら投資したかではなく、これからどのような価値を生み出すことができるのか。この視点を持つことが、PPMを実践するうえで重要だと考えます。
以上、最後までお読みいただきありがとうございました。